legaltica

Mi coche es siniestro total y la aseguradora ofrece amortización baja

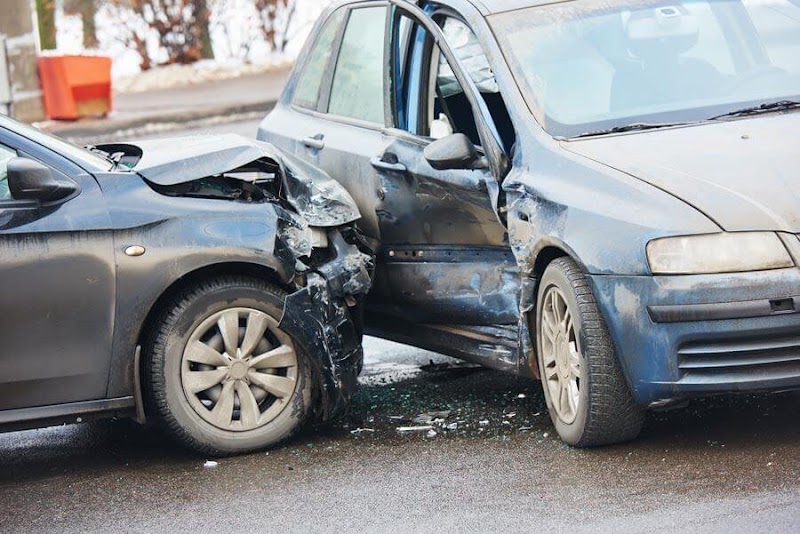
Si tu vehículo fue declarado siniestro total y la aseguradora propone una amortización que te parece baja, no aceptes sin pedir la liquidación detallada: lo que importa es cómo calcularon el valor indemnizable, qué deducciones aplicaron por antigüedad o uso y si usaron tablas homologadas. Pedí por escrito el detalle, conservá el informe pericial y las fotos del siniestro; si la explicación no te convence, denunciá y evaluá peritar por tu cuenta o consultar un abogado para impugnar la oferta.

241 abogados de seguros disponibles para este caso
Consulta gratis con un abogado

¿No tienes claro tu caso de seguros?

Cuéntanoslo y te lo analizamos gratis en un minuto: qué opciones tienes, qué urge y qué contarle al abogado.

Analizar mi caso gratis Sin compromiso · Gratis

Abogados especializados en este caso

MARIELA LENZA - Abogada UBA — Avellaneda
★ 5,0 (41) Seguros La Dra. Mariela Lenza (Abogada UBA) dirige su estudio en Avellaneda y ofrece asistencia integral en Derecho de Familia, Sucesiones y asuntos Civiles y … Avellaneda
Cerrado ahora
Vhg & Asociados — Morón
★ 5,0 (278) Seguros VHG & Asociados — Estudio jurídico con sede en Morón especializado en accidentes de tránsito, accidentes de trabajo (ART), responsabilidad civil y atención a … Morón
Cerrado ahora
Estudio Juridico Justicia Baires — Buenos Aires
★ 5,0 (5) Seguros Estudio Jurídico Justicia Baires ofrece asesoramiento legal integral en Ciudad Autónoma de Buenos Aires y Provincia de Buenos Aires. Atiende de forma presencial en … Buenos Aires
Cerrado ahora
CKZ Abogados — Buenos Aires
★ 5,0 (9) Seguros Ceballos, Kaniucki & Zappulla Abogados es un estudio jurídico integral de la Ciudad de Buenos Aires. Con un amplio espectro de prácticas, busca generar … Buenos Aires
Abierto ahora
Dra. Daniela Spinelli Abogada — Buenos Aires
★ 4,9 (56) Seguros Dra. Daniela Spinelli es abogada penalista con base en San Isidro y CABA que combina defensa penal (incluido derecho penal económico) con asesoramiento migratorio, … Buenos Aires
Abierto ahora
Yorlano & Asociados
Seguros Yorlano & Asociados asesora a personas, empresas e instituciones en la Provincia de Buenos Aires. La práctica combina experiencia en asuntos patrimoniales y contenciosos … La Plata
Cerrado ahora
Abogados Aconcagua — Mendoza
★ 5,0 (92) Seguros Abogados Aconcagua ofrece asesoramiento jurídico y contable integral desde su sede en Ciudad de Mendoza (Santa Cruz 264, 3er piso, Of. 2). El estudio … Mendoza
Cerrado ahora
Contin Abogados — Córdoba
★ 5,0 (121) Seguros Contin Abogados, con sede en Arturo M. Bas 73 (Córdoba), ofrece atención focalizada en accidentes de tránsito y reclamaciones de seguros, defensa en conflictos … Córdoba
Cerrado ahora
Calvo Fideleff Abogados — Rosario
★ 5,0 (31) Seguros Estudio Calvo Fideleff (Rosario) combina más de siete décadas de trayectoria —fundado en 1943— con un equipo que atiende amparos de salud, derecho comercial … Rosario
Cerrado ahora
Estudio Jurídico Nuñez Johnson Abogados — Buenos Aires
★ 5,0 (144) Seguros Núñez & Johnson Abogados, con sede en Bacacay 2432 (CABA), es un estudio profesional que desde 1993 se especializa en Derecho Civil, con foco … Buenos Aires
Cerrado ahora
Ciccone Abogados — Rosario
★ 4,9 (96) Seguros Ciccone Abogados es un estudio jurídico con sede en Rosario que combina asesoramiento procesal y consultoría en Derecho Laboral, accidentes de trabajo y prestaciones … Rosario
Cerrado ahora
Villa, Carnero, Agotborde y Asociados - asesoría jurídica. — Buenos Aires
★ 5,0 (25) Seguros Villa, Carnero, Agotborde y Asociados, con sede en la Ciudad Autónoma de Buenos Aires, combina práctica en Derecho Mercantil, Derecho Laboral y Derecho Administrativo … Buenos Aires
Cerrado ahora
Estudio Lui Abogados - Defensa en Accidentes, Estafas en Mendoza. — Mendoza
★ 4,9 (27) Seguros Estudio Lui (Mendoza) reúne un equipo de abogados matriculados especializado en indemnizaciones y reparaciones civiles, con foco en accidentes de tránsito, reclamos ante compañías … Mendoza
Cerrado ahora
Estudio Jurídico Perez Sainz Valdovinos — La Plata
★ 4,9 (1111) Seguros PSV (Estudio Jurídico Perez Sainz Valdovinos) es un despacho con sede en La Plata que combina un equipo de más de cuarenta profesionales y … La Plata
Cerrado ahora
Abogados en Cordoba - Estudio Juridico en Cordoba — Córdoba
★ 5,0 (38) Seguros Abogados en Cordoba es un estudio jurídico integral con sede en Córdoba Capital (27 de Abril 464, 2° piso, Oficina C) que reúne un … Córdoba
Cerrado ahora
ESTUDIO JURÍDICO LUQUELLI Y ASOC. — Morón
★ 5,0 (42) Seguros Estudio Jurídico Luquelli y Asoc. practica en Morón (sede central) y CABA, con foco en indemnizaciones por accidentes y reclamos contra aseguradoras. Especialistas en … Morón
Abierto ahora
LegalThink — Buenos Aires
★ 4,9 (38) Seguros LegalThink es un estudio jurídico boutique de Buenos Aires orientado al marco legal de los negocios y a proyectos de triple impacto. Fundado en … Buenos Aires
Cerrado ahora
Tu Reclamo Legal — Buenos Aires
★ 4,9 (49) Seguros Tu Reclamo Legal es el portal online del estudio DPV orientado a gestionar reclamos legales sin que tengas que moverte: atienden en CABA y … Buenos Aires
Cerrado ahora
Estudio Jurídico Celestino Rasia — La Plata
★ 5,0 (31) Seguros En La Plata, Celestino · Rasia | Estudio Jurídico combina atención presencial y gestión por canales digitales desde su oficina en Av. 13 esq. … La Plata
Cerrado ahora
Estudio Jurídico Rilla & As. — Buenos Aires
★ 4,9 (119) Seguros Rilla & As. (Estudio Jurídico Rilla & As.) se especializa exclusivamente en Derecho del Seguro y gestión integral de siniestros desde su sede en … Buenos Aires
Cerrado ahora

¿Tienes razón?

La disputa sobre siniestro total suele girar en torno a cómo se valora el vehículo y qué descuentos se aplican por amortización, deterioro o valores de mercado. Tres factores son decisivos: la definición contractual de siniestro total y el procedimiento para valuar, la prueba pericial presentada por la aseguradora y la documentación que vos aportes sobre el valor real del auto (comprobantes de mantenimiento, gastos, accesorios, comprobante de antigüedad). Si la póliza indica que la base indemnizable es el valor acordado, el valor comercial o el valor fiscal, la discusión será técnica. Si la aseguradora no justifica la amortización o usa criterios que no figuran en la póliza, tu reclamo es sólido. Si, en cambio, la metodología aplicada está en la póliza y fue comunicada, tu margen para discutir será más limitado.

Cómo se soluciona

  1. Pedí la liquidación detallada de la indemnización: pedí que te expliquen el valor base, las deducciones por amortización o uso, y cualquier otro ajuste. Exigí que adjunten el informe pericial y las tablas o índices usados.
  1. Reuní pruebas del valor del vehículo: comprobantes de compra si los tenés, facturas de mejoras o repuestos, presupuestos de venta recientes de autos similares, publicaciones de venta y cualquier elemento que acredite el valor real de mercado.
  1. Conservá todas las pruebas del siniestro: fotos del lugar, del vehículo antes y después, el parte policial si corresponde y el informe del taller.
  1. Si la liquidación no te convence, pedí una pericia independiente. Un perito de parte puede discutir la metodología de la compañía y presentar un informe alternativo.
  1. Presentá un reclamo formal ante la aseguradora y, si no responde, denunciá ante la autoridad competente o defensa del consumidor. Adjuntá la pericia si ya la tenés.
  1. Evaluá la propuesta de acuerdo: a veces conviene aceptar una oferta si soluciona rápido y la diferencia no justifica el litigio. Otras veces, resistir y llevar la disputa a juicio da mejores resultados, pero implica costos y tiempo.

Qué podés hacer sin abogado: pedir la liquidación, reunir comprobantes de valor y hacer la denuncia administrativa. Contratá abogado si la diferencia es alta o si querés iniciar peritaje y demanda.

Qué puede pasar

1) Se arregla con una carta. Muchas veces, aportando facturas, fotos y referencias de mercado, la aseguradora ajusta su cálculo y mejora la oferta. Este resultado es habitual y evita litigios.

2) Acuerdo o conciliación. Podés negociar un pago complementario o una compensación que mejore la oferta inicial. Un acuerdo rápido puede valer la pena si necesitás el dinero para comprar otro vehículo.

3) Juicio. Si llevás la causa a juicio, el tribunal ordenará pericias y decidirá el monto indemnizable. Ganar judicialmente puede implicar percibir una suma mayor, pero tiene el costo y la duración del procedimiento y el riesgo de costas si el fallo te es adverso.

Y si ganás, ¿cobrás? La sentencia te da el derecho a cobrar, pero la ejecución depende de la solvencia de la aseguradora. Si la compañía es solvente, la sentencia suele traducirse en cobro efectivo.

Errores que arruinan el caso

  • Aceptar la primera oferta sin pedir el detalle de cálculo.
  • No conservar el informe pericial que fundamenta la declaración de siniestro total.
  • No recolectar comprobantes del valor real del vehículo: anuncios comparables, facturas de mejoras o pruebas de mantenimiento.
  • Firmar recibos que indiquen “quedamos conformes” sin aclarar reservas.
  • No pedir perito propio cuando la valuación es discutible: el informe independiente puede ser decisivo.

¿Necesitas un abogado para esto?

Podés iniciar el reclamo sin abogado solicitando la liquidación y recopilando pruebas del valor del vehículo. Contratá un abogado cuando la diferencia entre la oferta y tu estimación sea significativa, si hay demandas cruzadas o si querés peritar y litigar. Si no podés pagar, consultá por patrocinio letrado gratuito.

Casos relacionados

Otros problemas frecuentes en seguros

Preguntas frecuentes sobre este caso

La amortización es la reducción del valor del bien por su uso y antigüedad. Se aplica para reflejar que un vehículo no vale lo mismo nuevo que con uso. La aseguradora debe explicar cómo calculó esa deducción.

Sí. Publicaciones, anuncios y precios de mercado son elementos válidos para demostrar el valor comercial del vehículo y comparar la oferta de la aseguradora.

Sí. Un perito de parte puede elaborar un informe que contraponga la valuación de la aseguradora. Ese informe suele ser relevante en negociaciones y en juicio.

Depende de la póliza: algunas indemnizan por valor de mercado, otras por valor convenido o valor fiscal. Revisá la póliza para saber cuál es la base indemnizable.

No necesariamente, pero si firmás un recibo amplio que diga “conforme” sin dejar reservas, podés limitar tus opciones. Pedí que conste por escrito que aceptás el pago sin renunciar a otras acciones antes de firmar.

¿Necesitas resolver este problema legal?

Te conectamos con los mejores abogados especializados. Consulta gratuita y sin compromiso.

Ver abogados